 6024455000
Colombia
Alivios tributarios para el turismo: proponen bajar el IVA del turismo en municipios afectados por el terremoto del 10 de agosto
De ser aprobada la medida, el Gobierno nacional, mediante decreto reglamentario, determinará el calendario anual de las jornadas de descuentos tributarios.
 Siga a EL PAÍS en Google Discover y no se pierda las últimas noticias


19 de oct de 2026, 05:17 p. m.
Actualizado el 19 de oct de 2026, 05:17 p. m.
Noticias Destacadas
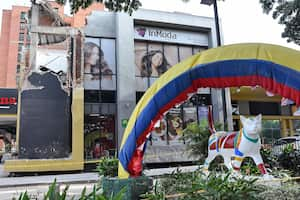
El presidente del Senado, Honorio Henríquez, y la congresista Julia Correa, ambos del partido Centro Democrático, radicaron un proyecto de ley que busca impulsar la recuperación económica de los municipios afectados por el terremoto del 10 de agosto de 2026.
La iniciativa plantea establecer un régimen temporal de reactivación turística y alivio tributario, con el propósito de atraer visitantes, respaldar a los negocios locales y contribuir a la protección del empleo en las zonas afectadas por la emergencia.

Entre las medidas están:
- Bajar el IVA del 19 % al 10 % en servicios gravados de alojamiento y en ciertos tiquetes aéreos con destino a los municipios beneficiarios.
- Durante 12 meses, realizar una jornada mensual de tres días consecutivos sin IVA para los servicios turísticos, hospedaje y transporte aéreo.
La propuesta busca que estos alivios se traduzcan en precios más bajos para los viajeros y en un aumento de la demanda de servicios turísticos, con el fin de dinamizar la actividad económica de las regiones afectadas.
Los beneficios directos estarían dirigidos a los establecimientos de alojamiento turístico y a los servicios de transporte aéreo que cumplan los requisitos de formalización comercial y tributaria establecidos en la iniciativa.
De manera indirecta, el proyecto beneficiaría a restaurantes, agencias, guías, comercios, trabajadores y comunidades locales, por cuanto se aumentarán las visitas y el gasto turístico.
“Se busca que el beneficio llegue al viajero y a la economía local: exige reflejar la reducción en el precio final y pretende dinamizar empresas y empleo en las zonas afectadas por el terremoto”, se lee en la carta radicada ante el Congreso de la República.

Cabe destacar que la tarifa prevista en este artículo no modificará el tratamiento de los servicios que se encuentren legalmente excluidos, exentos o sometidos a una tarifa diferencial del IVA.
En consecuencia, no se aplicará una tarifa del diez por ciento (10 %) a servicios que no estén gravados a la tarifa general. En ese sentido, el beneficio solo se aplicará exclusivamente a los servicios prestados y facturados durante la vigencia del régimen, sin perjuicio de las reglas especiales previstas para reservas y anticipos.
“Los prestadores deberán informar de manera clara al consumidor el precio final, la tarifa aplicada y el beneficio tributario, y deberán cumplir las obligaciones de facturación electrónica y demás deberes establecidos en la normativa vigente”, expone la iniciativa.
Por ahora, el proyecto deberá ser puesto a consideración de la Cámara de Representantes, cumpliendo con el pleno de los requisitos contenidos en la Ley 5 de 1992, y con la finalidad de iniciar el trámite legislativo para la respectiva aprobación de esta iniciativa.
Comunicadora social con experiencia en comunicación organizacional, creación de contenido digital y redacción periodística y corporativa.
Regístrate gratis al boletín de noticias El País