 6024455000
Economía
Superintendencia Financiera anuncia hoja de ruta para transformar el ecosistema fintech y los criptoactivos en Colombia
Pablo Andrés Rivas Herazo, trazó la estrategia regulatoria para modernizar el sistema bancario, equilibrando la apertura tecnológica, la competencia leal y la protección intransigente del consumidor.
 Siga a EL PAÍS en Google Discover y no se pierda las últimas noticias


17 de sept de 2026, 05:46 p. m.
Actualizado el 17 de sept de 2026, 05:46 p. m.
Noticias Destacadas
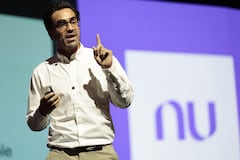
Durante su intervención en el evento Latam Fintech Market 2026, el Superintendente Financiero de Colombia, Pablo Andrés Rivas Herazo, desplegó parte de la visión institucional de la entidad para acelerar la transformación digital del sector bancario y cerrar las profundas brechas sociales del país.
Ante los líderes del ecosistema tecno-financiero, el regulador fue enfático al señalar que la innovación tecnológica dejó de ser una simple opción de mercado para convertirse en un pilar indispensable de política pública enfocado en elevar la inclusión y la productividad.
Entre los anuncios más relevantes expuestos por la Superintendencia Financiera de Colombia (SFC) destacan una Hoja de ruta obligatoria para Finanzas Abiertas (Open Finance).
Esto en desarrollo del Decreto 0368 de 2026, la SFC publicará el cronograma para la expedición de estándares de intercambio de información, acogiendo una implementación gradual concertada.
Asimismo Rivas mencionó una Alianza estratégica entre el regulador y la industria; un frente de trabajo conjunto entre entidades vigiladas y fintechs para sortear las trabas en arquitectura tecnológica, calidad de datos y definiciones normativas.
Agregó que habrá una participación activa en la regulación de Activos Digitales y destacó el compromiso firme del Estado de avanzar en el Proyecto de Ley sobre Activos Digitales y en mesas especializadas para tokenizar los mercados bursátil y agropecuario.
Frente al despliegue de tecnología de supervisión (SupTech), mencionó La automatización de procesos internos y la incorporación de Inteligencia Artificial dentro de la SFC para agilizar trámites y reducir costos de cumplimiento a las entidades vigiladas.
Finanzas Abiertas: El “tema grueso” que exige consensos sin precipitación
Al abordar el despliegue del sistema de Finanzas Abiertas, el Superintendente Rivas abordó sin rodeos la complejidad del proceso, calificándolo como “el tema grueso y complicado” que hoy concentra la atención de la industria.
Apoyado en su experiencia directa en el Reino Unido, país donde nacieron los estándares del Open Banking, el funcionario advirtió que la apertura de información implica superar fuertes resistencias operativas y regulatorias.
“Viví en ese país todo el tiempo durante la adopción de finanzas abiertas e igual no fue fácil. Y se demoró mucho. Hay muchas lecciones que se aprendieron allá que podemos aplicar acá, pero eso no significa que porque ya se hizo en un país podamos hacerlo aquí al día siguiente”, dijo.
El regulador reveló que, tras 7 mesas técnicas desarrolladas entre junio y julio de 2026 con más de 157 entidades, la industria coincidió de forma abrumadora en solicitar una implementación gradual.

El propósito central es respetar los distintos niveles de madurez tecnológica y evitar distorsiones entre los participantes.
Con 400 entidades vigiladas de naturalezas muy diversas e intereses muchas veces divergentes, Rivas ilustró el reto institucional de lograr consensos.
“Tengo 400 orejas opuestas y hay que buscar un punto en la mitad que esté enfocado en lo que todos queremos: un sistema financiero más eficiente, más competitivo y más dinámico”, complementó.
Bajo la máxima rectora de “el sí, pero no así”, la Superintendencia garantizó que impulsará la portabilidad de datos de los usuarios, pero supeditará cada etapa al cumplimiento riguroso de estándares de ciberseguridad, privacidad de los datos y estabilidad financiera.
El Estado supera la etapa de “tapar los ojos” ante el mercado cripto
Uno de los momentos de mayor impacto en su exposición fue la postura abierta de la Superintendencia frente a las criptomonedas y la tecnología blockchain.
Rivas reconoció que el mercado digital avanza a una velocidad que desborda los tiempos legislativos tradicionales, advirtiendo que la falta de un marco normativo claro perjudica al usuario final.
“No quiero que se sienta que nosotros vemos unos activos digitales y tratamos como de taparnos los ojos. Eso está pasando. Los activos digitales están pasando. Y somos conscientes de que hay consumidores financieros que están fuera de la protección del Estado por esa falta de regulación”, dijo.
Para dar respuesta a este fenómeno, la SFC confirmó su vinculación directa en la formulación del Proyecto de Ley sobre Activos Digitales, al tiempo que estructura mesas de trabajo orientadas a la tokenización de activos en el mercado bursátil y el sector agropecuario.
Colombia afianza el tercer lugar regional
Los indicadores presentados por la SFC confirman el dinamismo sostenido del ecosistema. Colombia se consolidó como el tercer mercado fintech más grande de América Latina, registrando 410 empresas locales activas en 2025, únicamente por detrás de Brasil (1.029) y México (795).
El impacto de este segmento en la economía nacional muestra cifras contundentes:
- USD 28 billones en volumen de transacciones anuales procesadas.
- 26.500 empleos directos generados cada año.
- Triplicación de los ingresos del sector en un periodo de cuatro años.
- 66% de las fintechs ya aplica Inteligencia Artificial, logrando reducir costos operativos en un 44%.
- 22 nuevas entidades vigiladas con vocación digital autorizadas entre 2018 y agosto de 2026 (incluyendo neobancos, SEDPEs, plataformas de crowdfunding y compañías aseguradoras).
Vencer la brecha entre el celular y el crédito formal
En materia de bancarización masiva, Colombia alcanzó un hito histórico: las cuentas de depósitos de bajo monto pasaron de 40 millones en 2021 a 80 millones a julio de 2026.
Además, el 73% de los colombianos utiliza billeteras digitales y el 85% de las transacciones monetarias en 2026 se efectúan por canales digitales, impulsadas por plataformas interoperables como Bre-B, del Banco de la República, que acumuló 1.634 millones de operaciones.

Pese a este avance masivo en acceso, el Superintendente instó a no caer en complacencias y enfocar los esfuerzos en la calidad de la inclusión.
“Ya la barrera del depósito está superada... Ahora el reto que tenemos como sociedad es cómo hacer que esos depósitos sean utilizables y suplan las necesidades financieras reales de las personas, sacando a la gente del ‘gota a gota’”, aseveró.
El gran desafío estructural sigue estando en el uso productivo de la tecnología y en la equidad regional: aunque el 88% de la población mayor de 15 años cuenta con internet y el 81% dispone de un teléfono inteligente, apenas el 49% realiza o recibe pagos digitales.
Asimismo, mientras la inclusión en las ciudades trepa al 92,1%, en el campo cae estrepitosamente al 48,3%, reflejando una brecha territorial del 47,1%.
Flexibilidad de pruebas sin descuidar la supervisión
Para permitir la experimentación segura de nuevos servicios financieros sin comprometer los recursos del público, la SFC expuso los resultados de sus mecanismos de innovación:
Finalmente, la agenda regulatoria de la SFC para 2026 contempla la actualización de la norma de financiación colaborativa (crowdfunding) bajo el Decreto 034 de 2025, así como un nuevo modelo tecnológico para la captura de información en el mercado cambiario y la TRM.
(*) Este artículo periodístico fue elaborado con el apoyo de herramientas de Inteligencia Artificial para la extracción sintética, estructuración de datos y análisis del discurso oficial e informe de gestión de la Superintendencia Financiera de Colombia. La versión final ha sido redactada, curada y verificada bajo los criterios periodísticos y editoriales www.elpais.com.co
Jefe de la Redacción Web de El País. Especialista en gerencia del talento humano, con formación en marketing digital y producción audiovisual. Profesional en construcción IA-First, enfocado en liderar redacciones, audiencias y productos editoriales sin perder la calle, el contexto ni el criterio periodístico.
Regístrate gratis al boletín de noticias El País